

Oggetto: Linee guida operative per la documentazione e il rimborso delle trasferte giornaliere fuori dal territorio comunale.
Gentili Amministratori,
Con la presente si forniscono le istruzioni operative necessarie per la corretta gestione, rendicontazione e documentazione delle trasferte giornaliere effettuate per conto della Società fuori dal territorio del Comune in cui stabilita la sede legale o operativa della stessa.
Al fine di garantire la totale deducibilità fiscale dei costi in capo alla Società ed evitare che tali somme concorrano a formare reddito tassabile in capo all'Amministratore (ai sensi dell'art. 51 e 95 del TUIR), siete invitati ad attenervi rigorosamente alle seguenti disposizioni:
1. Obbligo del Diario di Bordo Giornaliero (Nota Spese)
Per ogni mese solare in cui vengono effettuate delle trasferte, l'Amministratore deve compilare e sottoscrivere un diario di bordo/riepilogo giornaliero aggiornato. All'interno di questo documento dovranno essere obbligatoriamente indicati:
- Data esatta dello spostamento;
- Destinazione (Località e Comune di arrivo);
- Motivazione aziendale (il "perché" della trasferta, es. incontro con cliente X, sopralluogo cantiere Y, acquisto materiali);
- Chilometri percorsi (specificando i Km di partenza e di arrivo o la distanza complessiva attestata).
2. Elementi di Prova dell'Effettivo Spostamento
L'Amministratore ha l'onere di dimostrare l'effettività dello spostamento al fine di superare eventuali contestazioni da parte dell'Amministrazione Finanziaria. Il diario di bordo deve pertanto essere sempre accompagnato da idonea documentazione di supporto, quali a titolo esemplificativo:
- Rapportini di intervento o schede tecniche firmati dal cliente;
- Documenti di trasporto (DDT) o bolle di consegna merci;
- Fatture, ricevute o scontrini (es. pedaggi autostradali, parcheggi, schede carburante) che rechino data, ora e luogo coerenti con la trasferta.
3. Indennità di Trasferta Forfettaria (Diaria)
La normativa prevede che, per le trasferte fuori dal territorio comunale in Italia, l'indennità forfettaria a ristoro delle spese di ristorazione e piccole spese generali sia esente da tassazione per l'Amministratore fino al limite massimo di € 46,48 al giorno.
- Attenzione (Regime Misto): Tale importo spetta in misura piena (€ 46,48) solo se l'amministratore non presenta alla società scontrini o fatture di ristoranti o hotel da rimborsare a piè di lista. Qualora la società rimborsi analiticamente la spesa del pranzo/cena o del pernottamento, il limite di esenzione della diaria giornaliera si riduce di un terzo (€ 30,99) o di due terzi (€ 15,49).
- Tracciabilità: Si ricorda che per tutte le spese documentate sostenute sul territorio italiano (come taxi, parcheggi o eventuali pasti se in regime misto), l'esenzione e la deducibilità aziendale sono subordinate all'uso di mezzi di pagamento elettronici tracciabili (carte di credito aziendali o personali, bancomat, bonifici).
4. Utilizzo del Veicolo
L'Amministratore è autorizzato a spostarsi esclusivamente utilizzando:
- Un veicolo di sua proprietà.
- Un veicolo a lui concesso in comodato d'uso gratuito da terzi (regolarmente registrato o risultante da idonea documentazione).
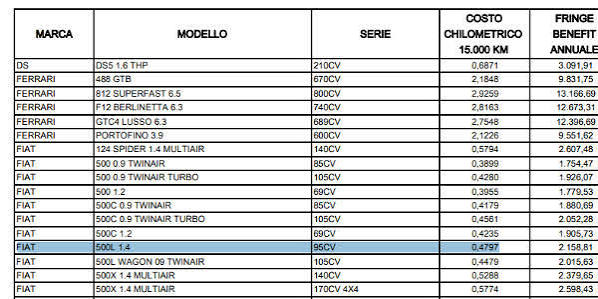
In entrambi i casi, il rimborso chilometrico verrà calcolato sulla base delle tabelle ACI vigenti al momento della trasferta, prendendo come riferimento la categoria del veicolo e nel rispetto dei limiti di cilindrata fiscalmente deducibili (fino a 17 cavalli fiscali per auto a benzina o 20 cavalli fiscali per auto diesel).
Rimanendo a disposizione per qualsiasi ulteriore chiarimento o per la fornitura dei modelli cartacei/digitali del "Diario di Bordo", porgiamo cordiali saluti.